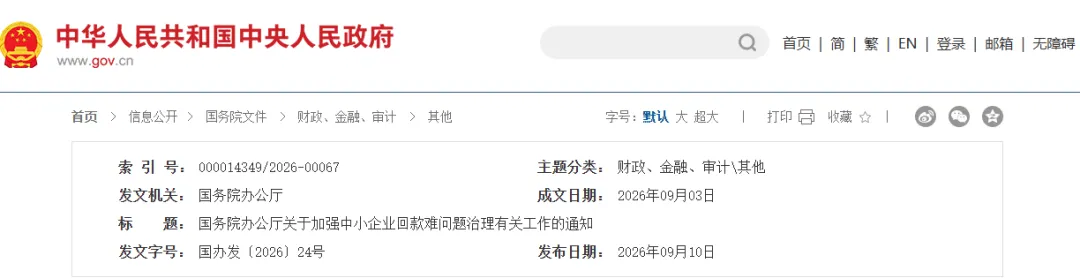
国务院办公厅关于加强中小企业回款难
问题治理有关工作的通知
国办发〔2026〕24号
各省、自治区、直辖市人民政府,国务院各部委、各直属机构:
为依法治理中小企业回款难问题,畅通经济循环,经国务院同意,现将有关事项通知如下:
一、健全行业账款支付规则
(一)分行业明确合理账期。各行业主管部门将及时支付账款要求嵌入行业管理并强化落实。制定完善本行业领域结算支付管理规定,明确账期起算节点、账款支付方式及流程、货物和服务检验验收(或工程竣工结算)标准及期限、最长付款期限等关键要素(以下统称付款四项关键要素)。在尊重交易习惯的同时,引导本行业领域大型企业及其全资或控股子公司(以下统称大型企业)将对中小企业最长付款期限限制在60日内。制定完善并推广使用合同示范文本,落实付款四项关键要素。分行业细化拖欠企业账款失信行为认定标准并明确惩戒措施。制定《保障中小企业款项支付条例》配套规定。对合同中未明确支付方式的,机关、事业单位、大型企业均使用现金支付中小企业账款,不得以商业汇票或应收账款电子凭证(以下简称电子凭证)等替代支付。
(二)推动龙头企业率先践行“60日付现承诺”。发布行业领域大型企业及时支付倡议,引导大型企业特别是龙头企业带头发布并践行自货物、工程、服务交付之日起60日内以现金方式向中小企业支付账款的承诺。督促大型企业严格按照企业会计准则记账,纠正不签合同、不开发票、不确认债权债务关系等行为。指导相关协会开展及时支付自律管理,制定及时支付自律规范。
二、加强大型企业支付行为监管
(三)开展约谈整治。建立健全大型企业账款监测机制,重点关注应付账款规模大且现金类资产充裕的大型企业。对故意拉长账期的大型企业,行业主管部门或监管部门、中国人民银行、市场监管总局等开展联合约谈并督促整改,相关地方人民政府配合做好督促整改工作。对约谈后拒不改正的企业,依法依规实施联合惩治;对被认定为严重失信的,在“信用中国”网站公示并依法依规实施失信惩戒。
(四)严格反不正当竞争执法。加快细化反不正当竞争法第十五条执法指引,依法处置有关投诉举报,对大型企业通过模糊账期起算节点、拖延货物和服务检验验收(或工程竣工结算)、使用商业汇票或电子凭证变相延长付款期限等滥用优势地位故意拉长账期的恶劣行为,查实后依法依规处罚,公开曝光典型案例形成震慑。
(五)完善账款信息披露要求。细化完善上市公司信息披露规则,明确要求应付账款达到一定规模的上市公司披露主要账款支付方式、平均账期、商业汇票和电子凭证开立情况等事项。要求在交易所市场和银行间市场发行公司债券或非金融企业债务融资工具的企业加强账款信息披露。引导账期较长、采用非现金支付占比较高的上市公司和发债企业逐步压减账期、提高现金支付比例并及时支付。加快完善大型企业逾期应付账款等年报信息公示规则,加大监管执法力度。
(六)发挥央企国企及时支付表率作用。中央企业率先在合同中明确付款四项关键要素,带头落实关于电子凭证业务和电子凭证服务平台管理的各项要求,对中小企业全部采用现金支付,对大型企业保持合理的现金支付比例。对违约拖欠发现一起、清偿一起,并依法依规严肃追责问责。对大型企业承揽中央企业项目后分包实施的,中央企业应当在合同中要求总承包单位向分包单位及时支付账款且保持同等现金支付比例。将及时支付账款要求嵌入中央企业合规管理体系。将中央企业及各级子公司应付账款支付情况、商业汇票和电子凭证开立情况纳入监管体系,运用司库系统实施穿透式监管。各地国资监管部门监管企业参照执行上述要求。
三、规范管理非现金支付工具
(七)规范管理电子凭证业务。压减电子凭证最长付款期限至6个月,电子凭证服务平台不得新开立付款期限超过6个月的电子凭证,商业银行、商业保理公司不得为付款期限超过6个月的电子凭证提供融资。监测过度使用商业汇票和电子凭证的大型企业,并督促压降商业汇票和电子凭证业务规模。要求大型企业不得强制或变相强制中小企业向其关联的商业保理公司进行应收账款融资。
(八)从严监管电子凭证服务平台。电子凭证服务平台要严格落实备案管理、凭证期限、费用明示等各项合规要求,并将经营数据全量接入上海票据交易所,由上海票据交易所跨机构、全口径监测大型企业商业汇票和电子凭证开立情况。大型企业商业汇票和电子凭证存在付款逾期的,由上海票据交易所和电子凭证服务平台分别进行披露。电子凭证服务平台对付款逾期的企业停止提供新开立电子凭证服务。
四、强化资金传导效能和融资支持
(九)畅通资金传导链条。政府采购项目全额采用现金支付,将及时支付情况纳入政府采购项目监管范围;加强政府投资项目资金从下达到支付全过程监管,业主单位优先采用现金支付并推动项目总承包单位及时向分包单位支付不低于同等比例的现金。已竣工但未结算支付的存量政府投资项目要尽快完成竣工财务决算并支付项目工程款,推动总承包单位尽快向分包单位支付,带动农民工工资支付。加强《行政事业性国有资产管理条例》实施监督,严格落实建设项目从竣工验收合格到竣工财务决算的期限要求。事业单位要严格落实从中小企业采购货物、工程、服务的法定付款期限要求。对全国违约拖欠中小企业款项投诉平台发现拖欠问题突出的地区和行业重点督办、限期整改,必要时分地区分行业进行通报。
(十)加大配套融资支持力度。对压减应付账款期限、压降规模成效明显的大型企业,加强融资供给,在贷款、发债等方面给予支持。引导商业银行在风险可控前提下,支持大型企业通过贷款、发债融资置换应付账款,及时向上下游中小企业支付现金。探索将中小企业专精特新发展评价结果用于融资增信,引导金融机构加力支持优质中小企业。
各地区各有关部门要加强工作配合、强化上下联动,压实责任持续推进,坚持引导纠正与执法追责并举,推动中小企业回款难问题整体好转,营造大中小企业融通发展、互利共赢的良好生态。清理拖欠企业账款专班要强化统筹协调、指导督促和跟踪评估,推动落实各项任务。重要情况及时按程序请示报告。
国务院办公厅
2026年9月3日
(本文有删减)
格高律师点评:
(点评人:格高所创始合伙人陆星州)
2026年9月,国务院办公厅发布《关于加强中小企业回款难问题治理有关工作的通知》(国办发〔2026〕24号,以下简称“24号文”),聚焦中小企业账款拖欠顽疾,从行业账期规则、大型企业支付监管、非现金支付工具规范、资金传导效能四个维度提出系统性治理措施。
对广大中小企业而言,这是一份“真金白银”的利好文件;对大型企业、上市公司、央企国企而言,则意味着付款合规要求全面升级。本文从法律实务视角,梳理24号文的核心要点与企业应对建议。
一、政策背景:为什么此时出台24号文?
中小企业回款难,长期表现为“账期长、验收拖、票据顶、现金少”。大型企业凭借市场优势地位,通过模糊账期起算点、拖延验收结算、以商业汇票或应收账款电子凭证(以下简称“电子凭证”)替代现金支付等方式,变相占用中小企业资金。
此前《保障中小企业款项支付条例》已明确机关、事业单位和大型企业不得违约拖欠中小企业账款,但在行业账期标准、非现金支付工具监管、失信惩戒落地等方面仍存在规则空白。24号文正是在这一背景下出台的配套性、操作性文件。
二、核心要点解读
(一)分行业明确“付款四项关键要素”,引导60日付现
24号文要求各行业主管部门将及时支付要求嵌入行业管理,制定完善本行业结算支付管理规定,明确账期起算节点、账款支付方式及流程、货物和服务检验验收(或工程竣工结算)标准及期限、最长付款期限四项关键要素。
在尊重交易习惯的同时,引导本行业大型企业及其全资或控股子公司将对中小企业最长付款期限限制在60日内。
实务提示:60日是“引导性”要求,并非一刀切的强制上限,但结合后续约谈整治、失信惩戒等机制,大型企业若继续设定远超60日的账期,将面临显著的合规风险。中小企业在签约时,可主动援引24号文及行业支付规则,争取更短账期和现金支付条款。
(二)合同未明确支付方式的,必须现金支付
24号文明确:对合同中未明确支付方式的,机关、事业单位、大型企业均使用现金支付中小企业账款,不得以商业汇票或应收账款电子凭证等替代支付。
实务提示:这一规定直接改变了此前的“默认票据”惯性。中小企业在签约时若未约定支付方式,可依据24号文主张现金支付。建议中小企业在合同中明确写入“以现金方式支付”条款,避免事后争议。
(三)龙头企业带头践行“60日付现承诺”
24号文提出,引导大型企业特别是龙头企业带头发布并践行自货物、工程、服务交付之日起60日内以现金方式向中小企业支付账款的承诺。同时督促大型企业严格按会计准则记账,纠正不签合同、不开发票、不确认债权债务关系等行为。
(四)约谈整治与失信惩戒联动
对故意拉长账期的大型企业,行业主管部门或监管部门、中国人民银行、市场监管总局等将开展联合约谈并督促整改。对约谈后拒不改正的企业,依法依规实施联合惩治;对被认定为严重失信的,在“信用中国”网站公示并依法依规实施失信惩戒。
实务提示:中小企业遇到恶意拖欠,可通过行业主管部门、市场监管部门、人民银行等渠道反映,推动启动约谈程序。失信公示将对大型企业的招投标、融资、市场声誉产生实质影响,是中小企业维权的重要抓手。
(五)反不正当竞争执法:明确四类恶劣行为
24号文要求加快细化反不正当竞争法第十五条执法指引,对大型企业以下列方式滥用优势地位故意拉长账期的恶劣行为,查实后依法处罚并公开曝光:
1.模糊账期起算节点;
2.拖延货物和服务检验验收(或工程竣工结算);
3.使用商业汇票或电子凭证变相延长付款期限;
4.其他滥用优势地位故意拉长账期的行为。
实务提示:这为中小企业举报和维权提供了更明确的执法依据。建议中小企业在交易过程中注意留存交付凭证、验收记录、催款函件等证据,以便在投诉举报或诉讼中证明对方存在“故意拉长账期”行为。
(六)上市公司与发债企业:账款信息披露升级
24号文要求细化完善上市公司信息披露规则,对应付账款达到一定规模的上市公司,明确要求披露主要账款支付方式、平均账期、商业汇票和电子凭证开立情况等事项。在交易所市场和银行间市场发行公司债券或非金融企业债务融资工具的企业,也需加强账款信息披露。
同时,引导账期较长、采用非现金支付占比较高的上市公司和发债企业逐步压减账期、提高现金支付比例。
(七)央企国企:率先垂范,违约拖欠“发现一起、清偿一起”
中央企业要率先在合同中明确付款四项关键要素,带头落实电子凭证业务和电子凭证服务平台管理要求,对中小企业全部采用现金支付,对大型企业保持合理的现金支付比例。对违约拖欠发现一起、清偿一起,并依法依规严肃追责问责。
对大型企业承揽中央企业项目后分包实施的,中央企业应当在合同中要求总承包单位向分包单位及时支付账款且保持同等现金支付比例。
(八)电子凭证:压减最长付款期限至6个月
24号文明确:压减电子凭证最长付款期限至6个月,电子凭证服务平台不得新开立付款期限超过6个月的电子凭证,商业银行、商业保理公司不得为付款期限超过6个月的电子凭证提供融资。
同时,从严监管电子凭证服务平台,要求其将经营数据接入上海票据交易所,由上海票据交易所跨机构、全口径监测大型企业商业汇票和电子凭证开立情况。
实务提示:电子凭证此前因付款期限不透明、流通性弱、融资成本高等问题,成为大型企业变相拉长账期的工具。此次压降至6个月并接入统一监测,将显著压缩这一操作空间。中小企业若持有超期电子凭证,应及时关注平台合规整改情况,必要时通过法律途径主张权利。
(九)政府采购与政府投资项目:全额现金支付
24号文要求:政府采购项目全额采用现金支付,将及时支付情况纳入政府采购项目监管范围;加强政府投资项目资金监管,业主单位优先采用现金支付,并推动项目总承包单位及时向分包单位支付不低于同等比例的现金。
(十)融资支持:支持大型企业置换应付账款
24号文提出,支持大型企业通过贷款、发债融资置换应付账款,及时向上下游中小企业支付现金。这一措施旨在从资金端缓解大型企业的支付压力,为缩短账期提供流动性支持。
三、企业应对建议
对中小企业:
1.签约阶段:主动在合同中明确付款四项关键要素,争取60日内现金支付条款;若对方拒绝,可援引24号文及行业支付规则进行谈判。
2.履约阶段:规范交付验收流程,及时取得验收确认文件,避免因验收拖延导致账期起算点模糊。
3.催收阶段:对逾期账款及时发出书面催款函,保留证据;对恶意拖欠行为,可向行业主管部门、市场监管部门、人民银行等投诉举报,推动约谈和失信惩戒。
4.融资阶段:关注电子凭证期限压减政策,对超期电子凭证审慎接受;必要时通过应收账款质押融资、保理等方式盘活资金。
对大型企业:
1.合同管理:全面梳理与中小企业签订的合同,确保明确付款四项关键要素,避免“未明确支付方式”导致必须现金支付的法律后果。
2.财务与信息披露:规范应付账款记账与披露,对应付账款规模、平均账期、商业汇票和电子凭证开立情况进行自查,上市公司和发债企业需按新规履行披露义务。
3.电子凭证合规:压减电子凭证付款期限至6个月以内,确保电子凭证服务平台合规接入上海票据交易所。
4.央企国企:率先落实“60日付现承诺”,对中小企业全部采用现金支付,对分包单位保持同等现金支付比例,避免违约拖欠引发的追责风险。
四、结语
24号文是继《保障中小企业款项支付条例》之后,中小企业回款治理领域又一重要制度安排。其突出特点是从“原则倡导”走向“规则细化+执法联动+失信惩戒”,通过分行业账期规则、非现金支付工具压减、信息披露升级、央企国企表率等多重机制,形成治理合力。
对中小企业而言,24号文提供了更明确的维权依据和更丰富的救济渠道;对大型企业而言,付款合规已从“软约束”变为“硬要求”。建议各类企业及时对照24号文开展合同、财务、信息披露合规自查,必要时寻求专业法律支持,以应对新规带来的机遇与挑战。
